
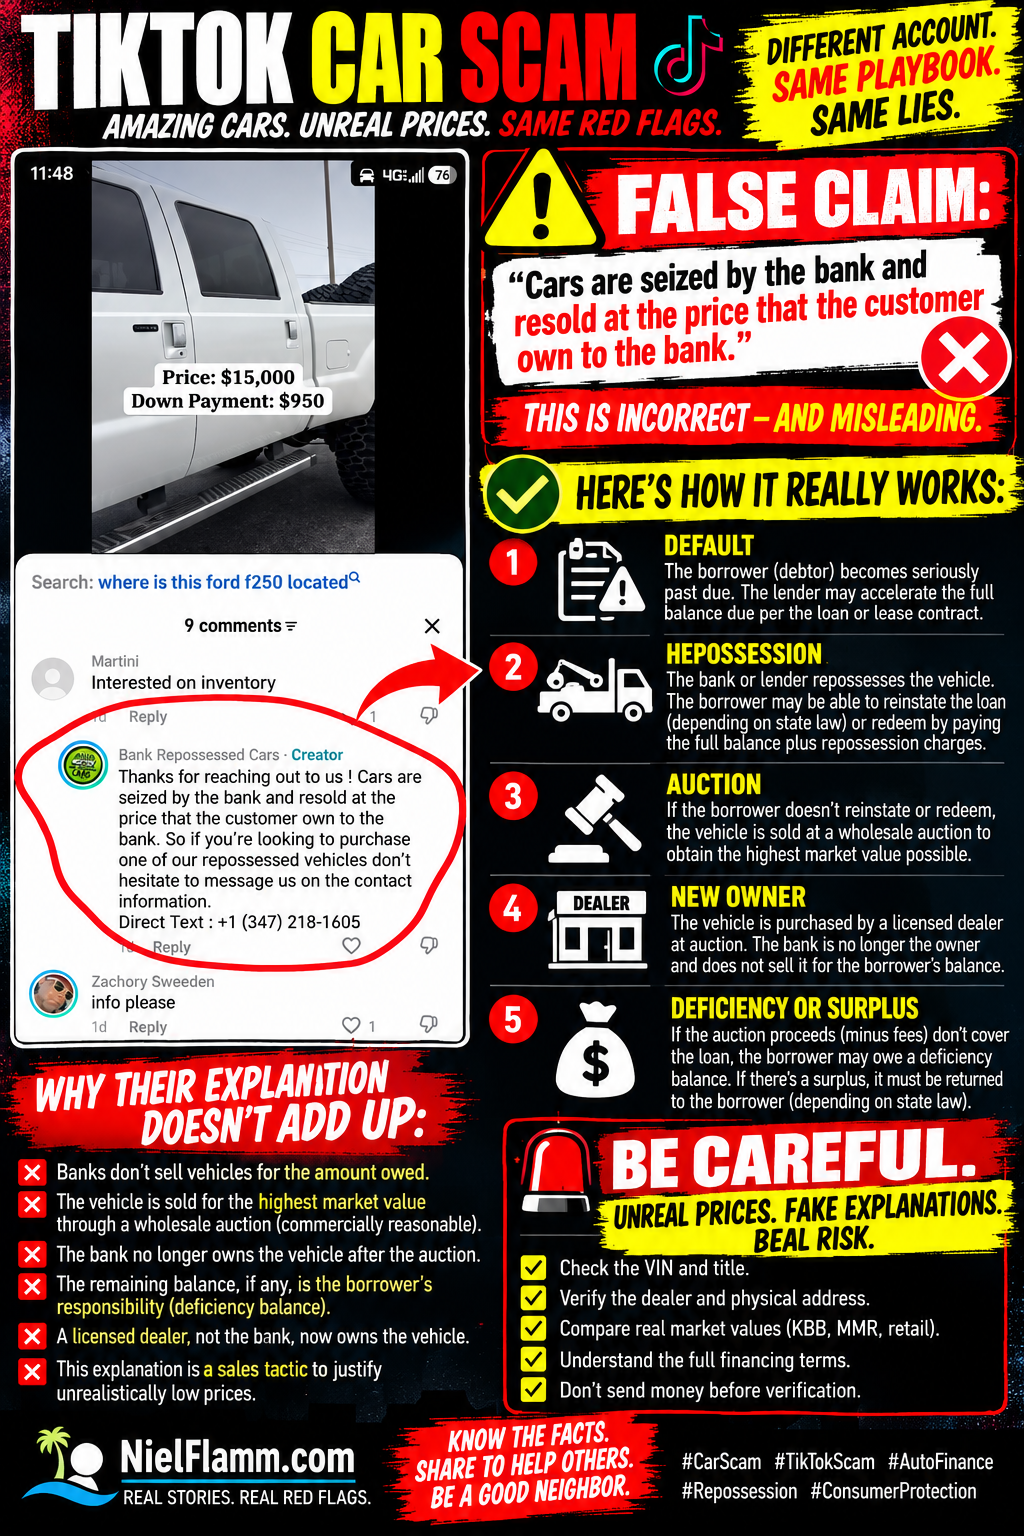
Tôi đã theo dõi một tài khoản TikTok khác quảng cáo những chiếc xe "bị ngân hàng tịch thu" với giá cực rẻ. Lần này, tôi để ý thấy một điều trong phần bình luận đáng để viết thành một bài riêng.
Tài khoản đó đã trả lời một người quan tâm đến một chiếc xe với lời giải thích như sau:
“Ngân hàng tịch thu xe và bán lại với giá mà khách hàng nợ ngân hàng.”
Nói cách khác, tài khoản này dường như đang thông báo cho người mua tiềm năng rằng các ngân hàng thu hồi xe và sau đó bán những chiếc xe đó với số tiền mà khách hàng trước đó còn nợ.
Đó không phải là mô tả chính xác về quy trình thu hồi và xử lý tài sản thông thường.
Đây là lĩnh vực mà tôi có khá nhiều kinh nghiệm chuyên môn.
Trước tiên, hãy cùng tìm hiểu xem việc thu hồi tài sản thế chấp thực chất là gì
Ngân hàng, hợp tác xã tín dụng, công ty tài chính ô tô trực thuộc hoặc các tổ chức cho vay khác thường không thu hồi xe chỉ vì đột nhiên muốn trở thành đại lý bán xe cũ giảm giá.
Chiếc xe là tài sản thế chấp để đảm bảo nghĩa vụ tài chính.
Khi người vay – thường được gọi là con nợ – không thực hiện đúng hợp đồng trả góp hoặc hợp đồng thuê mua, người cho vay có thể có quyền theo hợp đồng và theo pháp luật để thu hồi phương tiện. Thời điểm chính xác khi nào điều đó có thể xảy ra và những thông báo nào cần thiết phụ thuộc vào hợp đồng và luật pháp của tiểu bang. Ủy ban Thương mại Liên bang (FTC) lưu ý rằng ở nhiều tiểu bang, người cho vay có thể thu hồi tài sản một khi người vay không thực hiện đúng hợp đồng, và việc chậm thanh toán là một hình thức vi phạm hợp đồng phổ biến. Lời khuyên dành cho người tiêu dùng
Luật pháp của các tiểu bang khác nhau rất nhiều, vì vậy tôi không đưa ra một quy trình duy nhất áp dụng chung cho tất cả 50 tiểu bang.
Nhưng lời giải thích dựa trên TikTok không phản ánh đúng quy luật kinh tế cơ bản.
Việc khôi phục và chuộc lại được thực hiện trước khi bán
Sau khi thu hồi tài sản, người vay vẫn có thể có một số quyền.
Tùy thuộc vào luật tiểu bang và hợp đồng, người vay có thể có cơ hội khôi phục khoản vay bằng cách thanh toán khoản nợ quá hạn và trả các chi phí liên quan đến việc thu hồi tài sản được cho phép.
Trong những trường hợp khác, người vay có thể có quyền chuộc lại xe bằng cách thanh toán toàn bộ số tiền yêu cầu, cùng với các chi phí thu hồi xe áp dụng.
Cục Bảo vệ Người tiêu dùng Tài chính (CFPB) phân biệt rõ ràng các khái niệm này. Một số tiểu bang cho phép khắc phục hoặc khôi phục khoản vay sau khi thu hồi tài sản thế chấp, trong khi việc chuộc lại thường bao gồm việc thanh toán toàn bộ số tiền vay cộng với chi phí thu hồi trước khi xe được bán.
Vì vậy, việc thu hồi tài sản không tự động có nghĩa là:
Ngân hàng lấy xe → ngân hàng xem xét số dư còn lại → một người ngẫu nhiên nhận được một món hời lớn.
Có một quy trình.
Tiếp theo là việc xử lý phương tiện
Nếu người vay không khôi phục hoặc chuộc lại tài sản thế chấp (nếu có các lựa chọn đó), người cho vay có thể xử lý tài sản thế chấp đó.
F
Trong lĩnh vực tài chính ô tô, các phương tiện bị tịch thu thường được giao dịch thông qua các kênh bán buôn, bao gồm cả các cuộc đấu giá của đại lý. Nhưng để chính xác hơn, hướng dẫn của liên bang nêu rõ rằng người cho vay có thể bán một phương tiện bị tịch thu thông qua bán đấu giá công khai hoặc tư nhân, tùy thuộc vào luật và hoàn cảnh áp dụng. Lời khuyên dành cho người tiêu dùng
Theo Điều 9 của Bộ luật Thương mại Thống nhất, mọi khía cạnh trong việc xử lý tài sản thế chấp của chủ nợ có bảo đảm phải hợp lý về mặt thương mại. Một giao dịch bán có thể được coi là hợp lý khi được thực hiện theo cách thông thường trên một thị trường được công nhận, với giá thị trường hiện hành, hoặc phù hợp với các thông lệ thương mại hợp lý giữa các nhà buôn bán loại tài sản đó. Viện Thông tin Pháp luật
Đó là một sự khác biệt vô cùng quan trọng.
Mục tiêu không phải là:
“Bob nợ 5.850 đô la, vậy chúng ta hãy bán chiếc xe trị giá 35.000 đô la của Bob với giá 5.850 đô la.”
Số dư khoản vay chưa thanh toán và giá trị thị trường của xe là hai con số khác nhau.
Đó chính là điểm mà lời giải thích về TikTok thực sự sụp đổ
Hãy suy nghĩ về ý nghĩa ẩn chứa trong thông điệp mà câu chuyện này muốn truyền tải.
Giả sử có người vay tiền mua một chiếc xe trị giá 60.000 đô la.
Nhiều năm sau, chiếc xe vẫn có giá trị 30.000 đô la.
Nhưng người vay chỉ còn nợ 6.000 đô la khi chiếc xe bị thu hồi.
Theo lời giải thích trong bình luận trên TikTok này, về cơ bản ngân hàng sẽ bán lại chiếc xe với giá bằng số tiền khách hàng còn nợ.
Tại sao người cho vay lại tự nguyện biến một tài sản trị giá 30.000 đô la thành 6.000 đô la?
Đó không phải là cách xử lý tài sản hợp lý về mặt thương mại.
Chiếc xe được bán, tiền thu được được sử dụng theo các quy định hiện hành, sau đó tài khoản được đối chiếu. Theo Điều 9 của Bộ luật Thương mại Thống nhất (UCC), các chi phí xử lý hợp lý thường được trích từ tiền thu được, tiếp theo là việc thanh toán nghĩa vụ được bảo đảm và một số khoản yêu cầu bồi thường được phép khác. Viện Thông tin Pháp luật
Và sau đó chúng ta sẽ tìm hiểu xem có sự thiếu hụt hay dư thừa.
Số dư thiếu hụt là gì?
Đây là lúc thế giới cũ của tôi phát huy tác dụng.
Giả sử người vay nợ:
$25,000
Chiếc xe bị thu hồi và cuối cùng được bán với giá:
$18,000
Ngoài ra còn có các khoản chi phí được phép phát sinh liên quan đến việc thu hồi, lưu trữ, bán đấu giá hoặc xử lý tài sản khác.
Sau khi sử dụng số tiền thu được, vẫn còn khoản tiền nợ.
Đó là số dư thiếu hụt.
Cục Bảo vệ Người tiêu dùng Tài chính (CFPB) định nghĩa khoản thiếu hụt là sự chênh lệch giữa số tiền còn lại trên khoản vay, cộng với các khoản phí thu hồi tài sản áp dụng, và số tiền mà người cho vay nhận được từ việc bán xe. Tùy thuộc vào luật của tiểu bang và việc người cho vay có tuân thủ các yêu cầu hiện hành hay không, người vay có thể vẫn phải chịu trách nhiệm về số dư đó .
Điều ngược lại cũng có thể xảy ra.
Nếu việc thanh lý tài sản tạo ra số tiền nhiều hơn khoản nợ và các chi phí được phép, có thể sẽ có khoản thặng dư, khoản thặng dư này thường phải được trả lại cho con nợ. (Viện Thông tin Pháp luật)
Đó là một lý do khác khiến phát ngôn trong bình luận trên TikTok không hợp lý.
Số tiền còn nợ không quyết định giá bán lại của xe.
Làm sao tôi biết điều này?
Đây không phải là điều tôi mới học được hôm qua từ Google.
Trước đây, tôi từng làm việc cho một công ty tài chính ô tô trực thuộc– công ty con về tài chính của một nhà sản xuất ô tô nhập khẩu lớn của châu Âu.
Tôi đã đảm nhiệm nhiều vai trò khác nhau ở đó.
Tôi bắt đầu từ bộ phận thu hồi nợ ban đầu, xử lý các hợp đồng bán lẻ quá hạn ở các giai đoạn và tình trạng khác nhau.
Tôi quản lý một nhóm chăm sóc khách hàng tiếp nhận cuộc gọi.
Tôi đã giúp thiết lập một hệ thống gọi tự động dự đoán.
Tôi từng làm việc trong lĩnh vực tín dụng bán lẻ, cung cấp tín dụng thông qua các đối tác đại lý nhượng quyền.
Một trong những vai trò khác của tôi là trong lĩnh vực tổn thất/thiếu hụt.
Điều đó có nghĩa là phải xử lý các khoản lỗ toàn bộ, thu hồi các khoản thiếu hụt do lỗ toàn bộ và thu hồi tài sản thế chấp, và xử lý các cuộc gọi sau khi thu hồi tài sản sau khi người cho vay đã nắm giữ tài sản thế chấp.
Vậy nên khi tôi đọc:
“Ngân hàng sẽ tịch thu xe và bán lại với giá mà khách hàng còn nợ ngân hàng.”
Tôi không chỉ thấy lỗi ngữ pháp đáng ngờ.
Tôi thấy lời giải thích về tài chính ô tô không khớp với quy trình mà tôi đã làm việc trong nhiều năm.
Còn một vấn đề khác nữa: "Bị ngân hàng thu hồi" không giải thích được mức giảm giá lớn như vậy
Điều này quan trọng vì tài khoản này sử dụng câu chuyện về việc thu hồi tài sản để giải thích cho mức giá thấp hơn đáng kể so với giá trị thị trường thông thường.
Nếu ai đó nói với tôi:
“Nó rẻ vì là hàng tịch thu của ngân hàng.”
Như vậy vẫn chưa đủ.
Việc thu hồi xe không làm mất đi giá trị thị trường của một chiếc ô tô.
Từ " đấu giá".
Giá bán buôn thường thấp hơn giá bán lẻ - đó là cách các đại lý có thể nhập hàng, tân trang lại, trang trải chi phí và hy vọng là kiếm được lợi nhuận.
Nhưng bán buôn không đồng nghĩa với việc chỉ trả đúng số tiền mà người vay trước đó còn nợ.
Đó là hai khái niệm hoàn toàn khác nhau.
Đó là lý do tại sao tôi so sánh giá trên TikTok với giá bán lẻ của KBB và, khi có thông tin đáng tin cậy về từng loại xe cụ thể, với các mức giá chuẩn kiểu bán buôn/MMR.
Còn về chiếc F-250 giá 15.000 đô la thì sao...
Video chứa bình luận này hiển thị một chiếc Ford F-250 được quảng cáo với giá:
Giá bán: 15.000 đô la
Tiền đặt cọc: 950 đô la
Ngay cả câu hỏi tìm kiếm trên TikTok cũng hiện lên:
“Chiếc Ford F250 này đang ở đâu?”
Trước khi ai đó gửi 950 đô la, tôi muốn biết thêm nhiều thông tin hơn.
Năm nay là năm nào?
Cắt tỉa?
Động cơ?
Số dặm đã đi?
VIN?
Trạng thái chức danh?
Tiền sử tai nạn?
Vị trí cụ thể?
Tên doanh nghiệp hợp pháp của đại lý là gì?
Số giấy phép đại lý?
Ai thực sự là chủ sở hữu chiếc xe tải?
Các điều khoản tài chính đầy đủ là gì?
Và nếu chiếc xe này được cho là bị ngân hàng thu hồi, tôi đặc biệt muốn biết người bán đã có được nó bằng cách nào và tại sao giá hiện tại lại như vậy.
"Vì đó là số tiền mà khách hàng trước còn nợ" không phải là lời giải thích thỏa đáng.
Một tổ chức cho vay uy tín còn có một nghĩa vụ khác: Tính hợp lý về mặt thương mại
Phần này không nên bị bỏ qua.
Bên cho vay không nhất thiết có thể bán tài sản thế chấp đã bị thu hồi với một số tiền tùy ý rồi đơn giản là trả khoản chênh lệch khổng lồ đó cho người vay cũ như một khoản thiếu hụt.
Việc xử lý phải đáp ứng các yêu cầu pháp lý hiện hành, bao gồm cả yêu cầu của UCC về tính hợp lý về mặt thương mại. Viện Thông tin Pháp luật
Điều đó bảo vệ không chỉ người cho vay.
Điều này cũng quan trọng đối với người đi vay.
Hãy tưởng tượng bạn đang nợ 30.000 đô la cho một chiếc xe trị giá 28.000 đô la.
Nếu bên cho vay có thể tùy ý bán khoản vay đó cho người khác với giá 5.000 đô la và sau đó đòi lại khoảng 25.000 đô la từ người vay, điều đó rõ ràng sẽ tạo ra một vấn đề.
Đó là một trong những lý do tại sao cách thức xử lý tài sản thế chấp bị thu hồi lại rất quan trọng.
Hãy cẩn thận khi lời giải thích là một phần của bài thuyết trình bán hàng
Tôi muốn làm rõ một điểm quan trọng.
Một lời giải thích đáng ngờ trong phần bình luận trên TikTok không tự nó chứng minh mọi sự thật về người hoặc tài khoản đứng sau nó.
Nhưng tôi có thể đánh giá tuyên bố mà họ đã công bố.
Và tuyên bố rằng những chiếc xe bị tịch thu chỉ đơn giản được bán lại "với giá mà khách hàng nợ ngân hàng" là hoàn toàn không phù hợp với cách thức mà các tổ chức cho vay uy tín thường xử lý các phương tiện bị tịch thu.
Điều đó rất đáng chú ý khi chính lời giải thích đó được đưa ra cho những người đang hỏi về những chiếc ô tô có giá rẻ bất thường.
Đó là một lý do nữa khiến tôi sẽ tự mình kiểm tra mọi thứ trước khi gửi tiền đặt cọc.
Đừng trông chờ người bán giải thích tại sao món hời mà họ đưa ra lại là thật.
Kiểm tra số VIN.
Kiểm tra tiêu đề.
Hãy liên hệ với đại lý.
Kiểm tra địa chỉ thực tế.
Kiểm tra giấy phép kinh doanh của đại lý.
Kiểm tra giá trị thị trường.
Kiểm tra phương án tài chính.
Và nếu lời giải thích về cách thức thu hồi tài sản không hợp lý thì sao?
Hãy đặt nhiều câu hỏi hơn, chứ không phải ít hơn.
Tôi đã thực hiện toàn bộ quy trình này, từ khâu thu hồi nợ đến xử lý các khoản thiếu hụt khi tịch thu tài sản.
Lần này, thuật toán của TikTok đã "lạc" thẳng vào văn phòng cũ của tôi.
Bạn có câu hỏi nào về việc thu hồi xe, số dư nợ chưa thanh toán, tài chính ô tô, hay những lời chào bán xe đáng ngờ trên mạng xã hội? Hãy liên hệ với tôi qua tin nhắn trực tiếp hoặc email niel@nielflamm.com.
